Interview von David Schima und Stanislaus Ruhaltinger
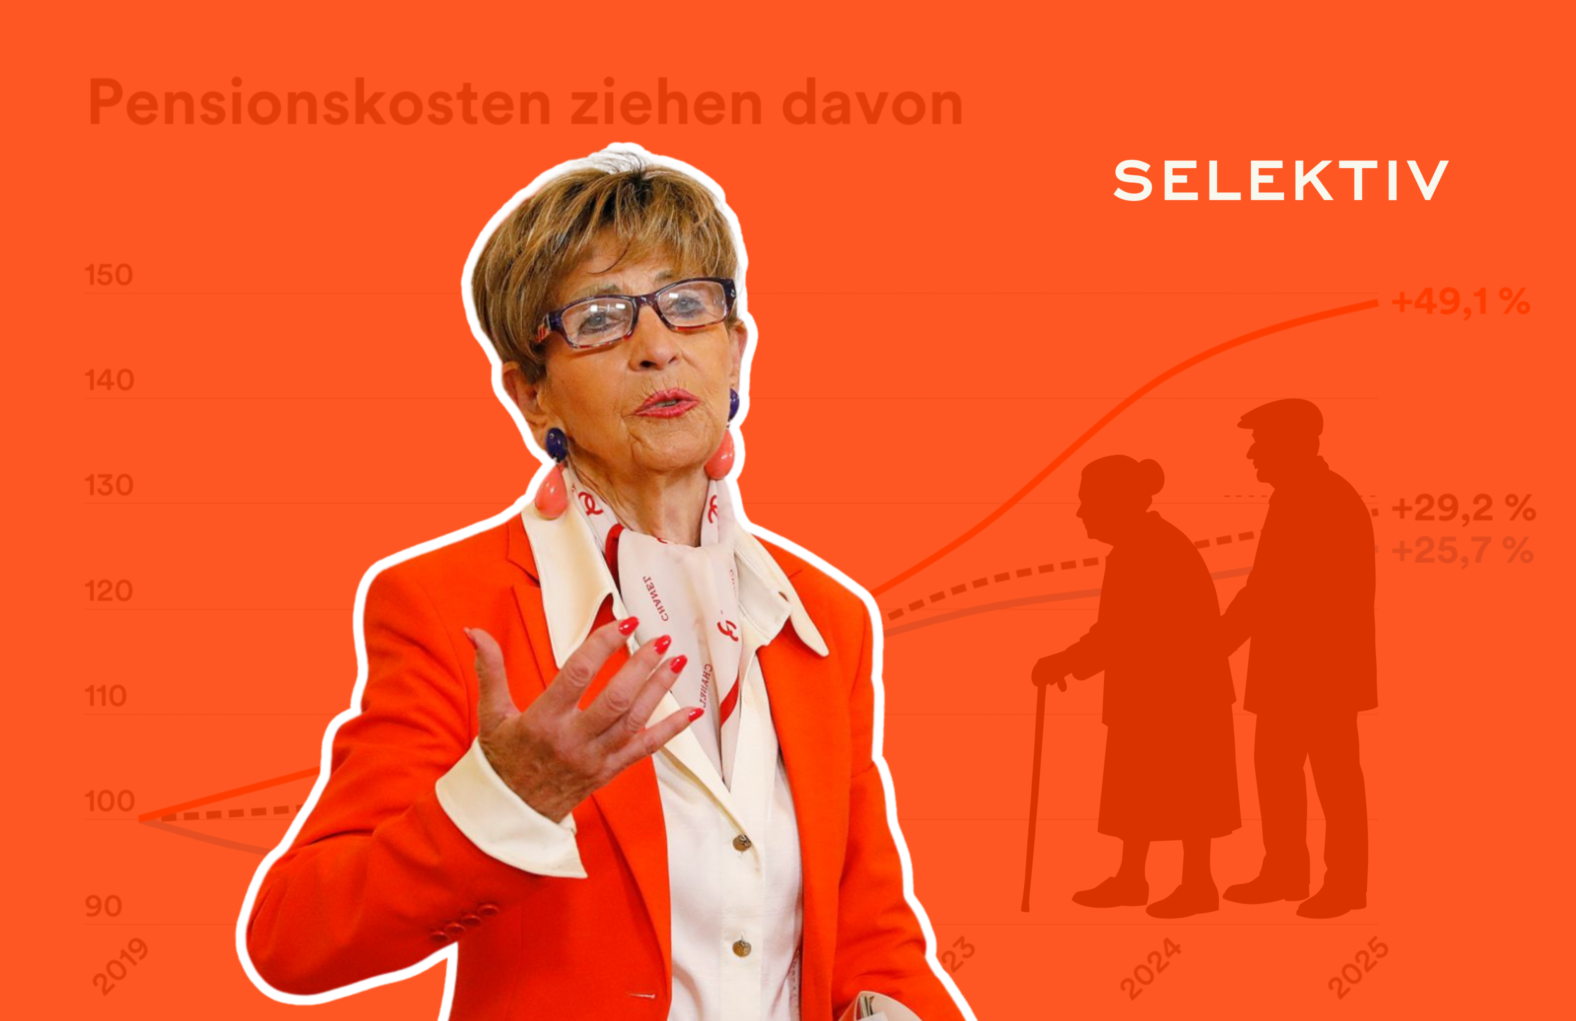
Der demografische Wandel setzt das österreichische Pensionssystem unter Druck. Während die Lebenserwartung steigt, befindet sich die Geburtenrate auf einem Allzeit-Tief. Ingrid Korosec, Präsidentin des Seniorenbunds, fordert daher einen Wechsel in ein „flexibleres, neues Pensionssystem“. Ein Staatsfonds, wie ihn der Bundeskanzler im Sommer gefordert hatte, sei lediglich eine „ergänzende Absicherung“, aber „keinesfalls eine Alternative zum Umlageverfahren“. Das geplante Zukunftsdepot und eine Behaltefrist bei Wertpapieren sieht Korosec als Stärkung der privaten Vorsorge statt als Ersatz für eine Reform der gesetzlichen Pensionen. Der Pensionsantritt dürfe jedenfalls nicht mehr rein vom biologischen Alter abhängen: „Wer genug Beitragsjahre aufweisen kann, kann abschlagsfrei in Pension gehen. Wer nicht, muss länger arbeiten.“ Einer bloßen Erhöhung des Pensionsalters steht Korosec jedoch kritisch gegenüber.
Bundeskanzler Christian Stocker hat im Sommer angekündigt, einen Staatsfonds nach skandinavischem Vorbild einrichten zu wollen. Dafür will er jährlich die Hälfte der Gewinne aus Staatsbeteiligungen – derzeit wären das rund 700 Millionen Euro – hernehmen. Wäre das eine nachhaltige Absicherung des Pensionssystems oder nur ein Tropfen auf den heißen Stein?
Ingrid Korosec: Zwei Drittel der OECD-Staaten verfügen über staatliche Pensionsreservefonds, wie zum Beispiel Dänemark oder Finnland. In Finnland beläuft sich das verwaltete Pensionsvermögen insgesamt auf rund 290 Milliarden Euro. Auch Österreich soll einen solchen Staatsfonds einrichten. Er soll gespeist werden aus den halben Erträgnissen der Öbag, das wären ca. die von Ihnen erwähnten 700 Millionen pro Jahr. In 30 bis 40 Jahren hätte man einen Kapitalstock von 100 Milliarden Euro und es stünden dann 5 Milliarden Euro pro Jahr für das Pensionssystem zusätzlich zur Verfügung. Es handelt sich daher um eine ergänzende Absicherung des Pensionssystems und ist keinesfalls eine Alternative zum Umlageverfahren.
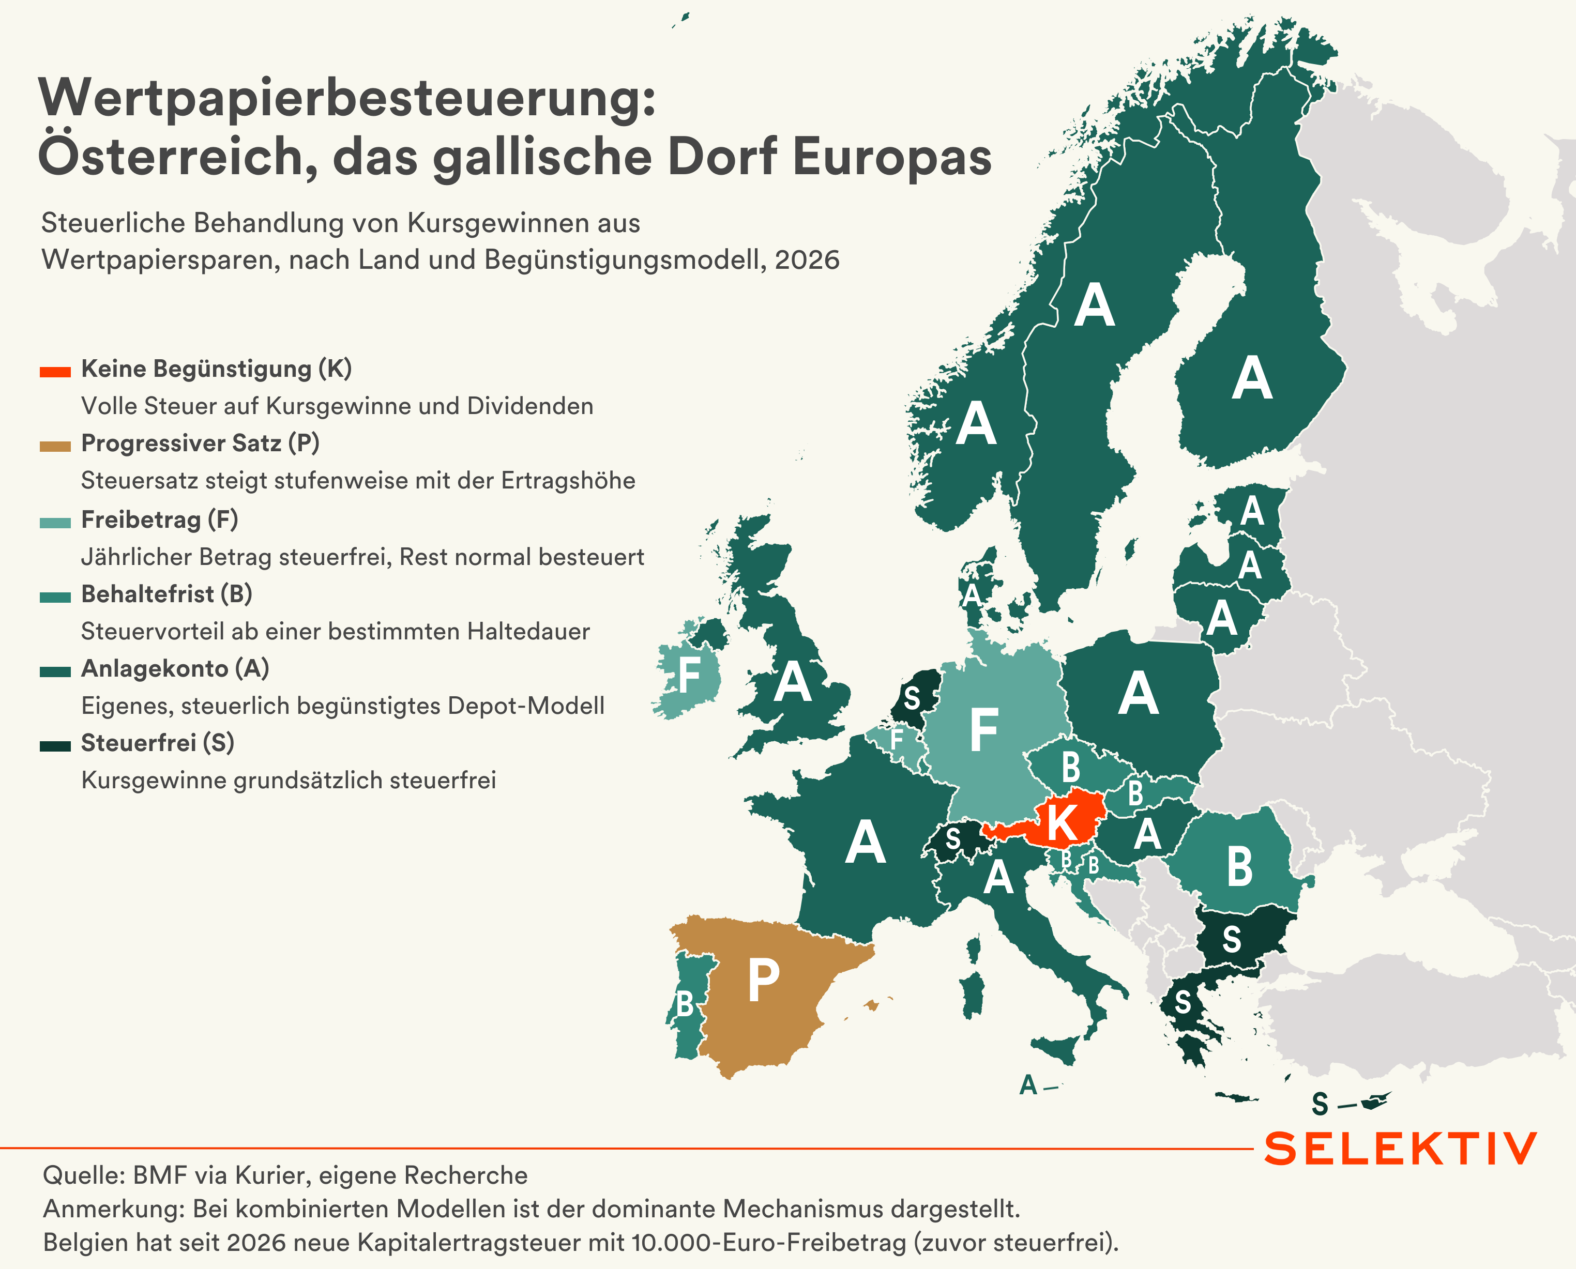
Stocker stellte auch ein „Zukunftsdepot“ in Aussicht. Eine Behaltefrist, nach der Kursgewinne aus Wertpapieren steuerfrei werden, scheint damit abgesagt. Aber wäre das nicht eine relativ billige Variante einer Pensionsreform? Noch dazu ist Österreich das einzige Land in Europa ohne jegliche Form der Begünstigung bei der Wertpapierbesteuerung.
Das Zukunftsdepot von Bundeskanzler Stocker sieht vor, dass bis zum 18. Geburtstag Einzahlungen von bis zu 5.000 Euro pro Jahr möglich sind, und diese sollen KESt-, spesen- und gebührenfrei sein. Ab 1. Jänner 2027 ist zusätzlich ein staatlicher Zuschuss von 500 Euro bei Geburt eines Kindes geplant, zunächst für zwei Jahre finanziert. Die von Ihnen erwähnte Behaltefrist ist derzeit noch nicht aktuell. Sowohl Behaltefrist bei Wertpapieren als auch das Zukunftsdepot sind Maßnahmen zur Stärkung der dritten Säule des Pensionssystems, also der privaten Vorsorge, ersetzen aber keine Reform der ersten Säule, der gesetzlichen Pensionen.
Sie haben im Sommer gefordert, den Pensionsantritt nicht vom biologischen Alter, sondern von den Beitragsjahren abhängig zu machen. Der Tiroler Landeshauptmann Anton Mattle pochte dann darauf, einen Pensionsantritt mit 65 Jahren an 45 Beitragsjahre zu knüpfen. Wer diese nicht erreicht, müsse eben über das Regelpensionsalter hinaus arbeiten. Wer die Arbeitsjahre schon beisammen hat, kann früher gehen – ein faires System?
Der Staat soll eine breite Palette entwickeln, die es ermöglicht, dass jeder nach seinen Bedürfnissen die beste Lösung herausholen kann. Ich bin überzeugt, dass wir ein flexibleres, neues Pensionssystem für die Zukunft brauchen. Es macht einen Unterschied, ob jemand mit 15 Jahren als Lehrling oder mit 25 Jahren als Akademiker zu arbeiten begonnen und damit Beiträge bezahlt hat. Wifo-Chef Gabriel Felbermayr hat in der ORF-Pressestunde unlängst gesagt, er sei für ein System, in dem die Menschen weitgehend frei entscheiden können, wann sie in Pension gehen. Und dafür brauche es fair bemessene Zu- und Abschläge. Ein solches System halte ich für fairer als das derzeitige.
Wer genug Beitragsjahre aufweisen kann, kann abschlagsfrei in Pension gehen. Wer nicht, muss länger arbeiten.
Ingrid Korosec
Neue Daten zeigen, dass Akademiker mit 35 Jahren im Schnitt fast 85 Jahre alt werden, Akademikerinnen gehen auf die 88 zu. Gleichzeitig liegt die Geburtenrate auf einem Allzeit-Tief. Ist es nicht unfair gegenüber den Jungen, die das Pensionssystem zunehmend finanzieren müssen, auf dem Antrittsalter von 65 Jahren sitzen zu bleiben?
Genau das spricht für einen Systemwechsel, dass in Zukunft die Beitragsjahre und nicht das Lebensalter entscheidend sind. Wer genug Beitragsjahre aufweisen kann, kann dann abschlagsfrei in Pension gehen. Wer nicht, muss länger arbeiten. Ein bloßes Anheben des Pensionsantrittsalters hilft nicht, da derzeit rund 25 Prozent nicht aus Erwerbstätigkeit in die Alterspension gehen, sondern aus Arbeitslosigkeit, Krankheit, Bezug einer Sozialhilfe oder anderen Gründen. Hier würde eine Erhöhung nichts bringen, vielmehr muss es jetzt unser Ziel sein, das faktische Pensionsalter rasch anzuheben.
Unabhängig vom Pensionsalter: Bräuchte es generell eine Stärkung der betrieblichen und privaten Altersvorsorge, um das System nachhaltig abzusichern? Die demografische Entwicklung setzt das Umlageverfahren immerhin gehörig unter Druck.
Eine Stärkung der betrieblichen und privaten Altersvorsorge ist wichtig. Die Betriebspensionen werden derzeit durch gesetzliche Änderungen bei den Pensionskassen gestärkt, für die Privatvorsorge gibt es bereits den Vorschlag eines Zukunftsdepots von Bundeskanzler Christian Stocker.
Zuletzt wurden die Pensionen meist gestaffelt angepasst: niedrige Pensionen stärker, höhere höchstens mit der Inflation oder einem Fixbetrag. Ist das Ausdruck eines solidarischen Systems oder eine Aushebelung des Versicherungsprinzips?
Die soziale Staffelung ist ein Abgehen vom Versicherungsprinzip. Wir fordern daher, dass alle Pensionen jährlich mit der vollen Inflationsrate angepasst werden müssen. Soziale Verbesserungen kann man am besten über die Ausgleichszulage erreichen, die der Armutsbekämpfung dient.
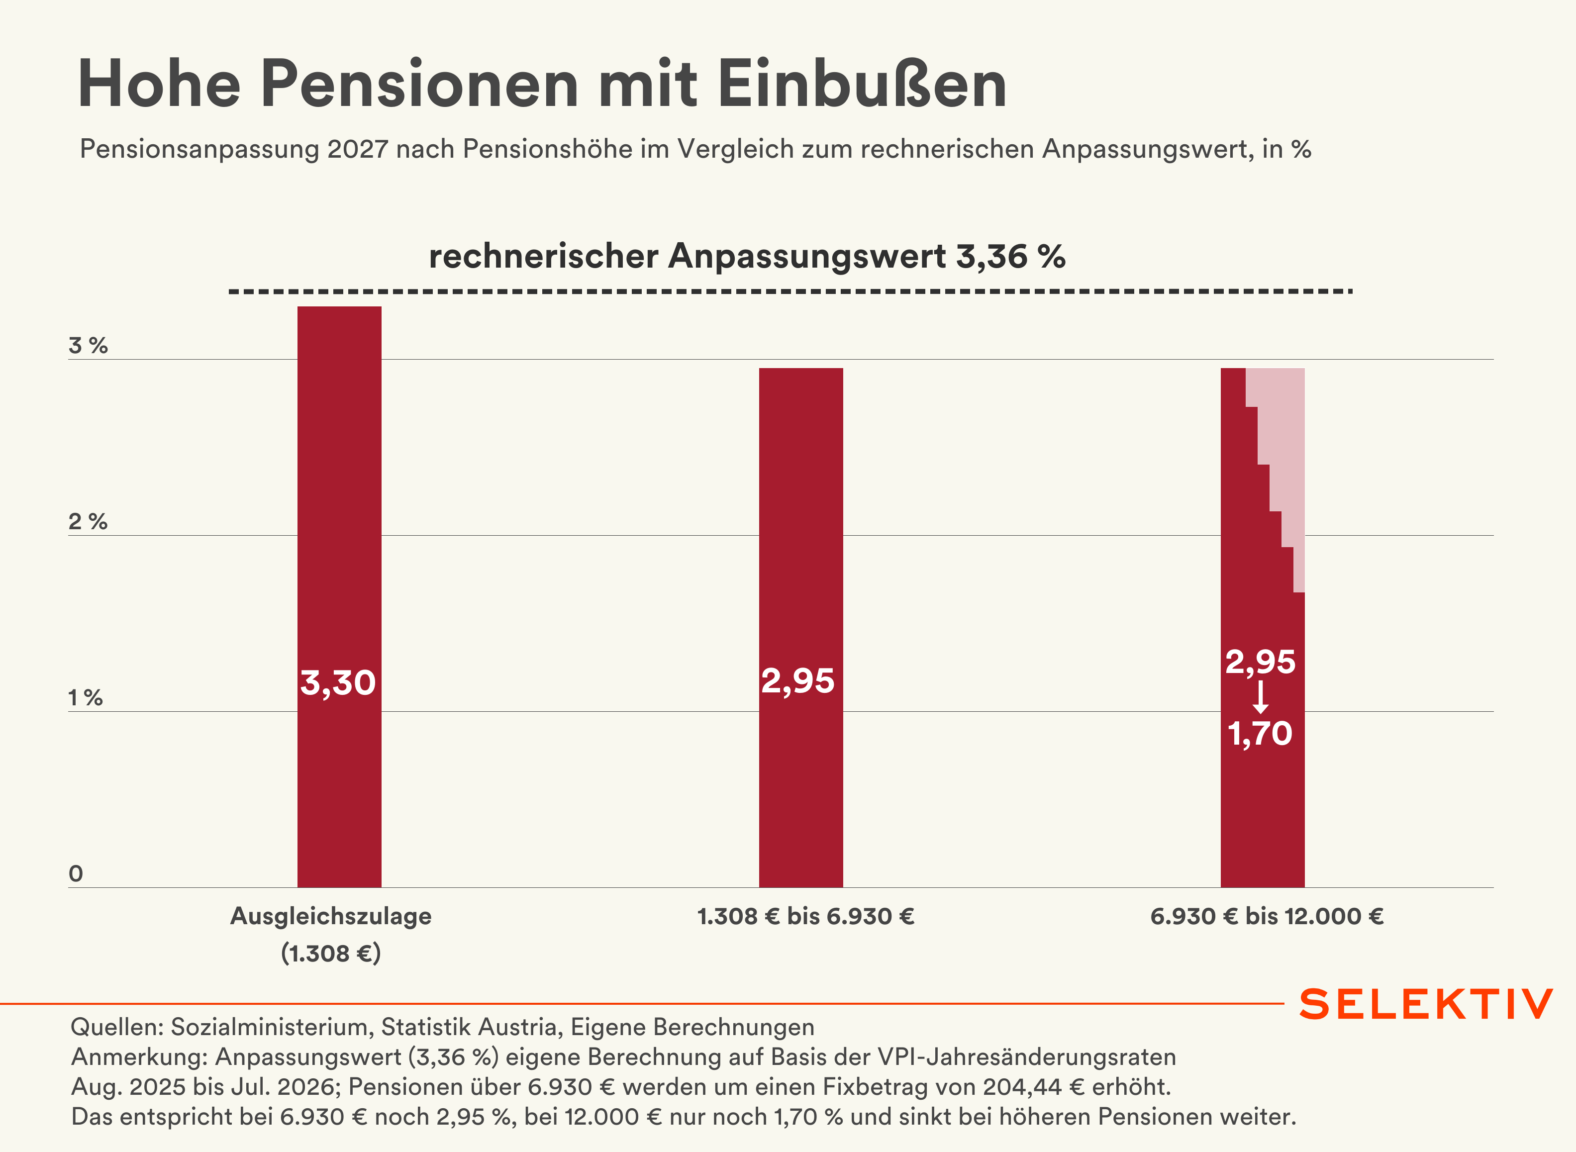
Die Pensionen steigen 2027 leicht unter der Inflation. In den Jahren davor lagen die Anpassungen oft über dem gesetzlichen Faktor. Wäre ein größerer Beitrag der Pensionisten zur Budgetkonsolidierung nicht angemessen?
Nein, die Pensionisten haben bereits einen großen Beitrag zu Budgetkonsolidierung geleistet. Allein in dieser Legislaturperiode waren es bereits mehr als 10 Milliarden Euro. Davon kamen etwa 2,8 Milliarden aus der unterinflationären Pensionsanpassung und fast 2,5 Milliarden aus den Änderungen bei der Korridorpension. Der größte Brocken waren aber die höheren Krankenversicherungsbeiträge mit über 3,3 Milliarden Euro.
Im Herbst soll ein „Pensionsgipfel“ stattfinden. Haben Sie schon eine Einladung erhalten?
Nein, ich habe noch keine Einladung bekommen.
 Selektiv Briefings